2013-2017年太阳能EVA行业深度分析及产业链投资价值研究
一、行业概述
太阳能EVA(乙烯-醋酸乙烯共聚物)是光伏组件封装用的关键材料,具有优异的透光性、耐候性和粘接性,对光伏组件的寿命和发电效率有重要影响。2013-2017年,随着全球光伏装机量的持续增长,太阳能EVA行业也呈现出快速发展的态势。
二、市场规模与增长
2013年全球光伏新增装机量约为38GW,带动太阳能EVA需求约20万吨;至2017年,全球光伏新增装机量超过100GW,太阳能EVA需求达到约50万吨,年均复合增长率超过25%。中国作为全球最大的光伏制造国,太阳能EVA需求占全球比重超过70%。
三、产业链分析
太阳能EVA产业链上游为EVA树脂生产,主要由石化企业供应;中游为EVA胶膜制造,代表企业包括福斯特、斯威克、海优新材等;下游为光伏组件封装。2013-2017年,国产EVA树脂逐步实现进口替代,但高端产品仍依赖进口。胶膜环节竞争激烈,龙头企业通过规模效应和技術进步巩固市场地位。
四、技术进展
透明EVA胶膜仍是主流,但白色EVA胶膜因能提高组件功率而市场份额提升。 dual-glass组件用POE胶膜开始起步。抗PID(电位诱导衰减)EVA胶膜成为技术热点,满足高效组件需求。
五、投资价值分析
太阳能EVA行业受益于光伏平价上网趋势,需求增长确定性强,但行业存在产能过剩风险。投资建议关注具有技术优势、规模优势和客户资源的龙头企业。
六、太阳能热利用产品
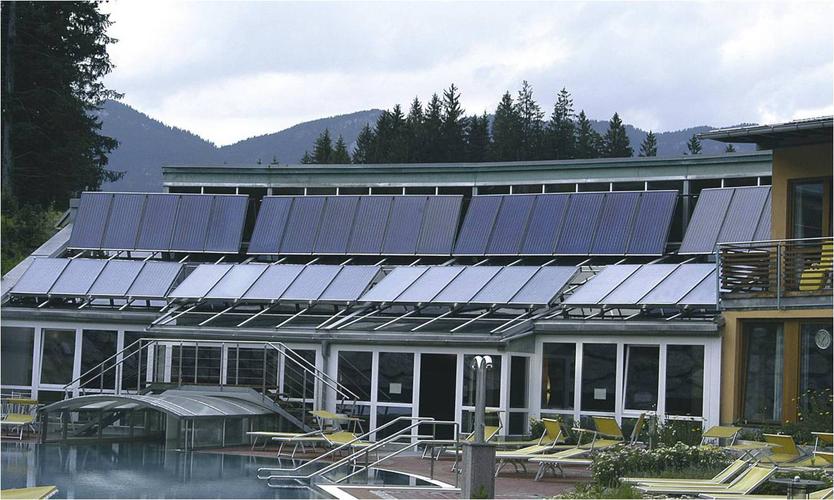
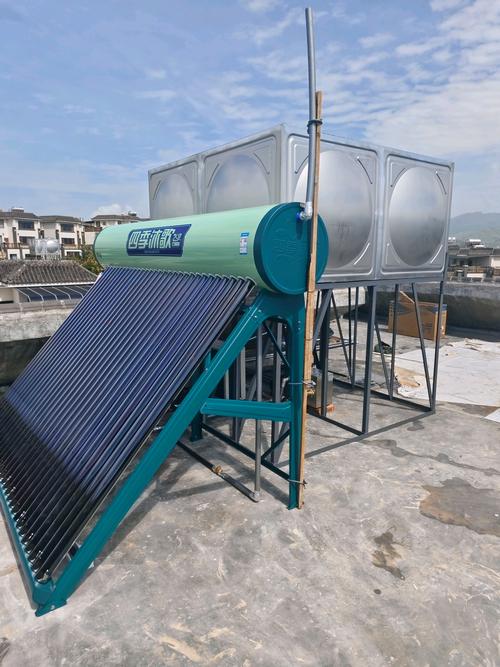
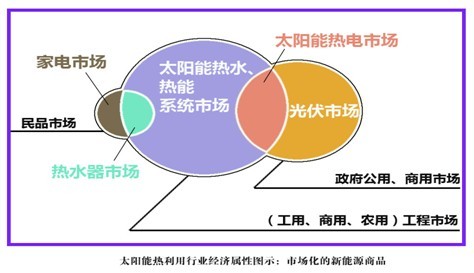
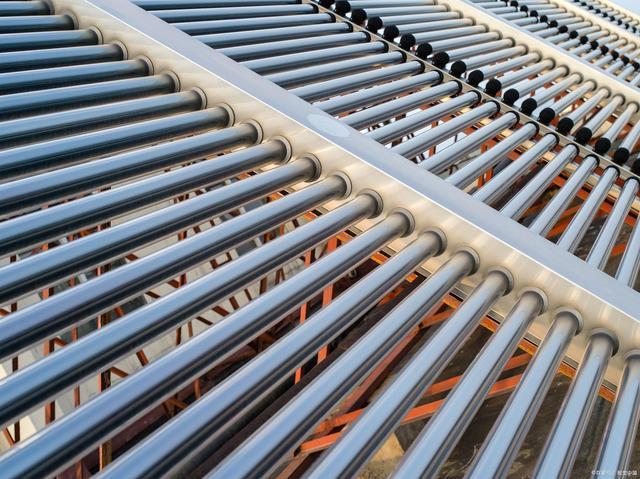
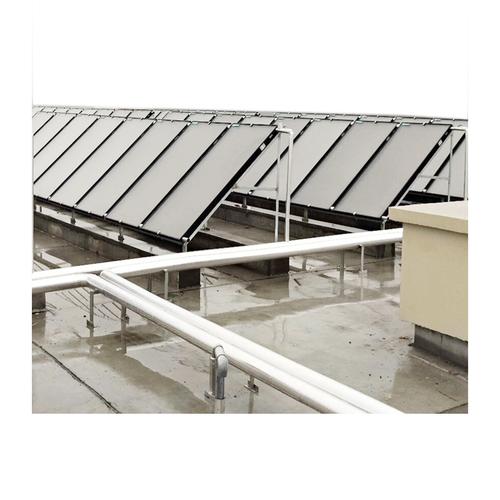
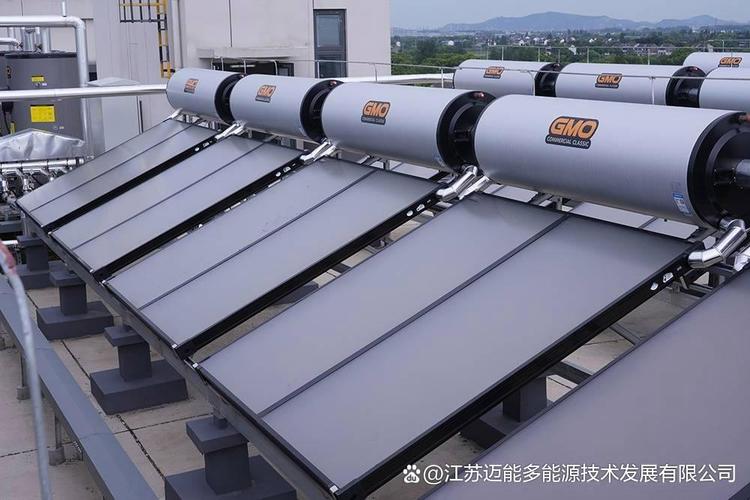
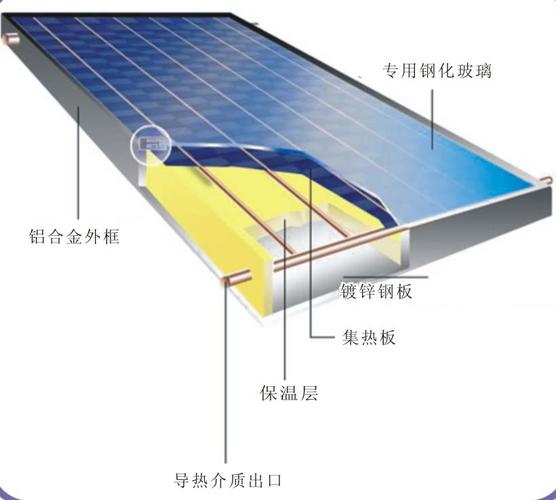
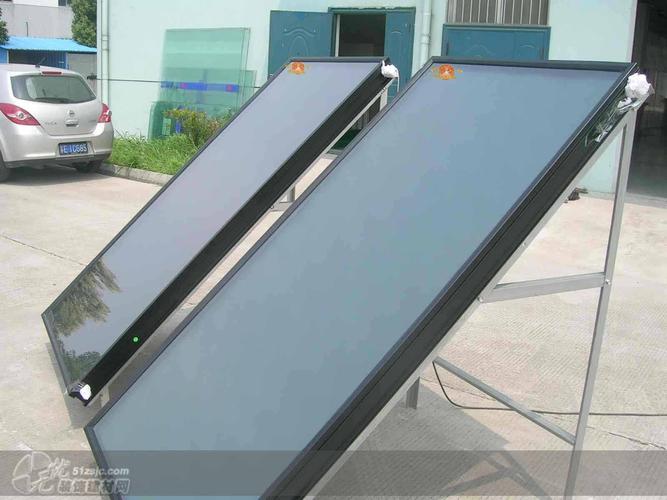
太阳能热利用产品包括太阳能热水器、采暖系统等,其集热器封装也可能使用EVA材料,但用量较小。随着清洁供暖政策推进,太阳能热利用市场有望稳步发展。
七、结论
2013-2017年太阳能EVA行业高速增长,未来仍需关注技术创新和市场竞争格局变化。投资者应把握行业趋势,理性投资。
如若转载,请注明出处:http://www.shuixiangdao.com/product/28.html
更新时间:2026-10-24 05:20:19